
温馨提示:11月15日注册估值师(CVA)考试已开放报名,现在报名可享早鸟优惠,点击“这里”直达报名入口。成为注册估值师,加入投资估值精英行列!
当PE失效以后:未盈利科技企业如何估值?
—— 从燧原科技IPO看科技企业估值的底层逻辑
近年来,随着人工智能、半导体、创新药、商业航天等新兴产业加速进入资本市场,估值实践正在越来越频繁地面对一类特殊的企业:它们拥有较高的技术壁垒,收入可能处于快速增长阶段,研发投入巨大,但尚未形成稳定利润,甚至在相当长一段时期内持续亏损。
这类企业给传统估值方法带来了一个非常现实的问题。当净利润为负时,最常见的市盈率指标已经无法直接使用;当自由现金流同样为负时,按照成熟企业的方式简单预测未来五至十年现金流,往往也很难得到具有解释力的结果。那么,一家尚未盈利的科技企业,究竟应该如何估值?
近期进入科创板发行阶段的燧原科技,为观察这一问题提供了一个很有代表性的案例。公司首次公开发行已经获得中国证监会注册同意,计划发行约4303.52万股,网上、网下申购日为2026年9月2日。
从财务数据看,燧原科技具有非常典型的成长型科技企业特征。2023年至2025年,公司营业收入分别为3.01亿元、7.22亿元和9.90亿元,三年复合增长率达到81.32%;同期净利润分别为-16.65亿元、-15.10亿元和-11.64亿元,仍处于持续亏损状态。进入2026年以后,公司收入增长进一步加快,上半年营业收入达到11.2亿元,已经超过2025年全年收入规模。一边是收入快速增长,一边是尚未实现盈利。这种看似矛盾的财务状态,其实正是理解未盈利科技企业估值的起点。
成熟企业之所以可以广泛使用PE,并不是因为“利润乘以一个倍数”本身构成了一套独立的估值理论,而是因为对于经营已经相对稳定的企业而言,当期利润在很大程度上能够代表企业已经形成的盈利能力。
一家成熟制造企业,如果收入、毛利率、费用率以及资本性支出都进入相对稳定的状态,那么今天的利润和未来的利润之间通常存在较强的连续性。当前利润虽然不是企业价值本身,却可以成为观察未来现金流的一项重要替代指标。因此,资本市场才可以用20倍、30倍或者更高的市盈率,对不同企业进行相对定价。这也是我们经常说的市场法当中的可比公司法。
未盈利科技企业的问题并不是“没有价值”,而是当期利润暂时失去了这种代表性。以燧原科技为例,2025年公司营业收入约9.90亿元,但研发费用约11.35亿元,研发费用甚至超过当年营业收入。与此同时,公司主营业务毛利率已经由2023年的22.60%提高至2025年的31.78%。这意味着,公司目前的亏损既受到收入规模仍然较小的影响,也受到高强度研发投入的影响。问题因此不能简单理解为“这家公司现在每年亏十几亿元,所以没有盈利能力”。投资人需要判断的是:如果未来收入由10亿元扩大到30亿元、50亿元甚至更高,研发费用是否仍然需要按照同样的比例增长?毛利率能否进一步改善?管理、销售和研发平台是否会形成规模效应?收入增长到什么程度以后,企业可以跨过盈亏平衡点,并逐渐形成相对稳定的利润和自由现金流?当然,在当下的市场环境里,对打新的股民来说,完全不用考虑,因为不论怎么样,那是未来的事情,当下最大的问题就是能否中签。
回到估值的问题,这其实是成长型科技企业与成熟企业估值之间最重要的区别。成熟企业的估值通常从“今天”向未来延伸,而未盈利企业的估值往往首先需要设想企业未来的“成熟状态”,然后再由这个成熟状态反推今天的价值。因此,当PE失效以后,估值并没有失去锚点,只是这个锚点从“当前利润”向更远期的经营状态移动了。
由于利润为负,实践中对于尚未盈利但已经形成一定收入规模的科技企业,通常会更多使用P/S或者EV/Sales等收入倍数。这种做法具有很强的现实合理性,因为收入比利润更早进入稳定可观察阶段,也能够在一定程度上反映企业产品商业化的进展。但收入倍数也非常容易被简单化。
假设一家企业明年预计实现20亿元收入,可比上市公司的平均EV/Sales为15倍,于是得出300亿元企业价值。从计算过程来看没有任何困难,但真正的估值工作其实才刚刚开始。
同样是20亿元收入,一家毛利率只有30%的企业,与一家毛利率达到60%的企业,未来能够形成的利润完全不同;一家收入仍然保持每年80%增长的企业,与一家增速已经降到20%的企业,也不应该享有相同的收入倍数。如果一家公司的主要收入高度依赖少数客户,或者需要持续进行巨额研发投入才能维持现有竞争地位,那么其收入最终能够转化为多少现金流,同样存在很大差异。
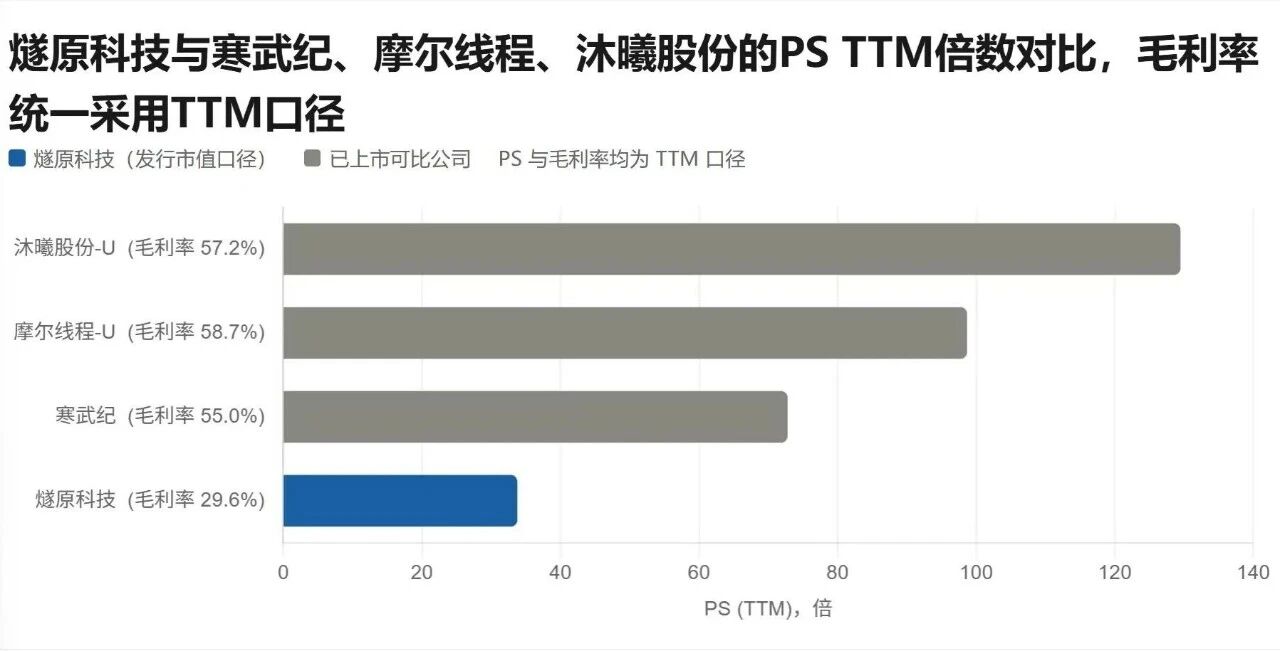
从这个角度看,EV/Sales并不是市场在给“收入”本身定价,而是在通过收入这个当前可以观察到的指标,对未来利润率、增长持续性、资本投入以及经营风险进行综合定价。
燧原科技的客户结构就很有代表性。根据招股说明书,2025年公司前五大客户销售占营业收入的比例达到96.89%,其中对腾讯科技直接销售以及AVAP模式销售合计占营业收入83.79%。这一数据可以从两个完全不同的方向理解:一方面,头部互联网客户的大规模采购是产品经过实际场景验证和商业化落地的重要体现;另一方面,较高的客户集中度也意味着未来收入稳定性、客户议价能力以及业务拓展能力需要在估值中给予更多关注。这也是市场法估值最容易被忽略的地方。可比公司分析并不是找到几家公司、计算一个平均倍数,再乘以被估值企业的收入。可比公司法核心的灵魂拷问是:为什么这些公司具有可比性?为什么被估值企业应该享有与它们接近、较高或者较低的估值倍数?
对于未盈利科技企业而言,这种调整尤其重要。收入增速、毛利率、研发强度、客户集中度、产品生命周期、市场空间、竞争格局和资本投入需求,都可能造成收入倍数的巨大差异。因此,如果只是把PE换成PS,而没有改变背后的分析方法,本质上只是换了一把尺子,并没有真正解决估值问题。
无论企业属于传统制造业,还是AI芯片、创新药或者商业航天,企业价值的基本来源并没有发生改变。从估值理论上看,企业价值仍然取决于未来能够创造的现金流及其风险。这也意味着,收入倍数可以作为重要的市场观察工具,却不能完全替代对未来现金流的判断。只是,对于尚未盈利的科技企业,DCF需要采用与成熟企业不同的思维方式。
成熟企业通常可以依据历史经营数据,对未来三至五年的收入增长、利润率、资本性支出和营运资金进行预测,然后逐步进入稳定增长阶段。因此,从DCF理论上还有二阶段,甚至是三阶段的模型假设。对于商业化仍处于早期阶段的科技企业,历史数据对未来的解释能力往往有限。收入可能在产品完成验证以后出现快速放量,毛利率可能随着产品迭代和规模扩大明显变化,研发费用率则可能随着收入增长快速下降。因此,这类企业的DCF,本质上已经不仅是一张财务预测表,而是一套完整的商业模型。
估值人员需要重新构建企业从当前状态走向成熟状态的路径:市场最终能够达到多大规模,企业能够获得多大市场份额;随着收入增长,毛利率能否改善;研发投入是阶段性偏高,还是需要长期维持高强度;销售和管理费用是否具有规模效应;为了支持增长还需要多少营运资金和资本投入。只有这些假设形成了一套相互匹配的逻辑,未来自由现金流才有意义。当然,如果要对这些假设做出准确的预测是非常困难的。之所以可以保持非常高的增长率,本身说明这个市场属于爆发阶段,市场本身也在不断变化和迭代。在这个过程中,“什么时候实现盈利”通常是一个非常重要的观察指标。
燧原科技在招股说明书中披露,在生产经营不受到国际贸易环境等不可抗力重大影响的前提下,根据在手订单、产品交付节奏、员工成本预算和研发规划等因素,公司预计2026年或2027年可以实现合并报表盈利。在中性收入达成率和中性毛利率假设下,公司预计2026年可以基本实现盈亏平衡;如果收入达成率或者毛利率低于预期,盈利时间则可能推迟至2027年。这组敏感性分析本身就很好地说明了未盈利企业估值的特点。
如果一家企业原本预计两年以后实现盈亏平衡,但实际需要四年甚至五年,对企业价值的影响绝不仅仅是“多亏损了两年”。盈利时间的推迟往往意味着此前对于产品放量速度、市场份额、毛利率或者经营杠杆的判断需要重新审视,而这些变化会共同作用于未来现金流。
因此,对于未盈利科技企业,与其过度强调一个精确的估值数字,不如更加重视不同经营情景对应的价值区间。估值区间并不是估值不够精确,而是对企业未来高度不确定性更加诚实的表达。
科技企业估值还有一个很容易出现的误区,就是把技术先进程度直接等同于企业价值。技术壁垒当然是科技企业价值的重要来源。对于AI芯片企业而言,芯片架构、计算性能、能效比、软件生态、集群能力以及研发团队,都可能成为影响未来竞争力的重要因素。但从企业估值的角度看,技术本身并不是最终价值。技术必须经过一条更长的传导链条,才能真正形成企业价值。
一项技术首先要形成可以稳定交付的产品,产品要经过客户验证并形成采购,采购进一步形成持续收入;收入扩大以后还需要形成合理毛利,企业又必须证明收入增长不需要研发费用、管理费用和资本投入无限同步扩张;最终,利润才能逐步转化为可以分配给资本提供者的自由现金流。
从技术,到产品,到客户,到收入,到利润,再到现金流,这才是一家科技企业完整的价值形成过程。也正因为如此,面对处于高速发展阶段的新兴产业,估值既不能因为企业当前亏损就简单否定其价值,也不能因为拥有先进技术或者处在热门赛道,就认为高估值天然合理。估值工作的核心,是把技术和产业的发展前景转化成经营假设,再把经营假设转化为财务结果。
例如,一项技术领先最终意味着多少市场份额?市场份额能够带来多大收入?收入增长以后能够形成多高毛利率?为了维持技术领先,每年仍然需要投入多少研发费用?产品迭代速度是否意味着现有研发成果很快需要再次投入?客户集中度和供应链风险又应该如何反映到现金流预测和估值参数之中?这些问题,才是科技企业估值真正需要回答的问题。从这个意义上说,AI芯片并没有创造一种完全不同的估值理论。它只是增加了从“当前经营数据”到“未来现金流”之间的距离,也增加了需要估值人员进行专业判断的变量。
对于未盈利企业,还有一种非常重要、但在实际估值中经常被忽视的方法,就是反向估值。传统估值的逻辑,是预测企业未来的收入、利润和现金流,然后计算企业今天应该值多少钱。反向估值则正好相反:从一个已经存在的市场价格或者交易估值出发,反推出这一价格需要怎样的未来经营表现才能得到支撑。
假设市场给予一家未盈利科技企业500亿元估值,真正值得分析的问题未必是“500亿元贵不贵”,而是500亿元究竟意味着什么。
它可能意味着企业五年以后需要实现100亿元收入,也可能意味着市场默认企业最终能够达到30%的稳定经营利润率;它还可能隐含企业将获得某一水平的市场份额,或者未来研发费用率能够快速下降。当这些隐含假设被逐一还原以后,估值判断就从对一个数字的争论,转化成了对商业现实的判断。
如果只有在极为乐观的市场份额、收入增速和利润率假设下,现有估值才能成立,那么这个价格中实际上已经包含了较高的预期风险;反之,如果在相对审慎的经营假设下,未来现金流仍然能够支撑当前估值,其价值基础就会更加稳固。这对于成长型企业尤其重要。因为越是高速成长、越是尚未盈利的企业,今天的财务数据能够解释的价值就越少,而估值中包含的“未来”就越多。此时,估值工作的价值也就不再只是计算一个倍数,而是把这个未来拆解出来,检验它是否具有实现的可能性。如果反向计算的结果,看起来非常不可能或者过于夸张,那只能说明这家企业处于当下市场投资者的“审美”赛道上,价格里面大部分体现的都是情绪价值。
从PE到PS,从市场法到DCF,估值方法似乎一直在随着产业变化而变化。但如果回到底层逻辑,会发现估值方法依然万变不离其宗,每天变化的是投资者的情绪。最终,企业估值就是在回答同一个问题:今天支付的价格,究竟是在为一个怎样的未来买单。
新股上市首日的高换手率,从某种意义上说,也正是这个问题尚未形成一致答案的市场表现。尤其对于尚未盈利的科技企业,不同投资者对于未来收入规模、盈利能力和风险水平的判断差异,最终都会体现为对价格的不同选择。价格可以在一天之内迅速变化,但企业价值最终仍要由未来的经营结果来验证。
本文仅代表作者个人观点,不代表本公众号立场。本文未经协会授权,请勿以任何形式进行转载。
香港湾仔卢押道18号首创广场一号16楼d单元
 官方微信公众号
 在线人工
 新浪微博