温馨提示:11月15日注册估值师(CVA)考试火热报名中,点击“这里”直达报名入口。成为注册估值师,加入投资估值精英行列!
风电项目估值应采用P50还是P75?
—— 从近三年发电量预测回溯验证谈起
一份技术顾问报告中的“P50”,是否真的意味着项目有50%的概率达到这一发电量?一项2026年的实证研究,给出了一个值得风电投资、项目融资和估值人员重新审视的答案。
在风电项目的投资和融资模型中,P50通常被作为基准发电量,P90则经常用于贷款偿债分析。按照定义,P50意味着项目有50%的概率达到或超过这一发电量,P90则意味着达到或超过的概率为90%。
但技术顾问报告中的概率标签,是否经过真实运营数据验证?
2026年,Rob Hammond和Eric Simley在《Wind Energy Science》发表论文《风电场建设前年度发电量预测的偏差》,将建设前发电量评估与项目投运后的实际数据进行了比较。
研究覆盖94个风电项目、115份建设前发电量评估报告和707个完整运营年度,涉及6个国家、6家业主和19家被明确记录的技术顾问。其中76个项目位于美国。
研究并不是简单地用某一年的实际发电量与P50比较。作者利用ERA5和MERRA-2再分析气象数据,对运营期风况进行长期校正,并处理可利用率、限电等损失,使实际发电量尽可能与建设前评估保持可比。
研究发现,根据是否剔除投产第一年、是否只保留2011年以后投产项目等不同筛选条件,运营期长期校正后的发电量比建设前P50低约6.6%—7.4%。
这意味着,如果财务模型直接把建设前P50作为无偏的基准情景,收入、现金流和偿债能力可能从起点就被高估。
较新项目的预测偏差虽然有所收窄,但并没有完全消失。论文也没有发现不同技术顾问之间存在具有统计意义的差异,因此不能把问题简单归结为某一家顾问预测不准。
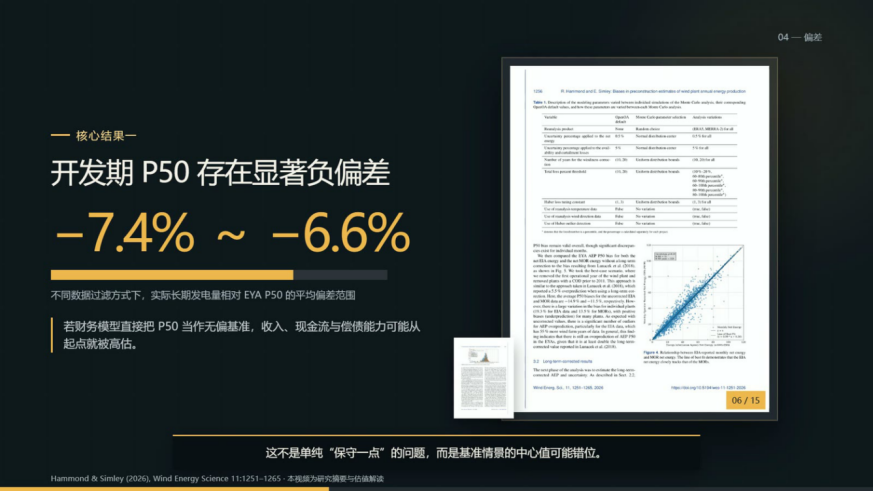
图1:建设前P50的平均偏差
平均偏差还不是最值得关注的结果。论文进一步把建设前概率分布与运营期真实分布进行了重新对应。
结果显示,建设前报告中的P50,在运营期长期分布中平均只相当于P22—P24。换句话说,这一发电量被达到或超过的概率不是50%,而是约22%—24%。
从相反方向看,运营期长期分布的P50,大约对应建设前报告中的P70—P72。
这与市场上“风电项目的实际中心发电量有时更接近建设前P75”的经验判断有些接近,但两者不能画等号。P70—P72是这组历史样本的平均校准结果,不代表所有风电项目都应该统一采用P70或P75。
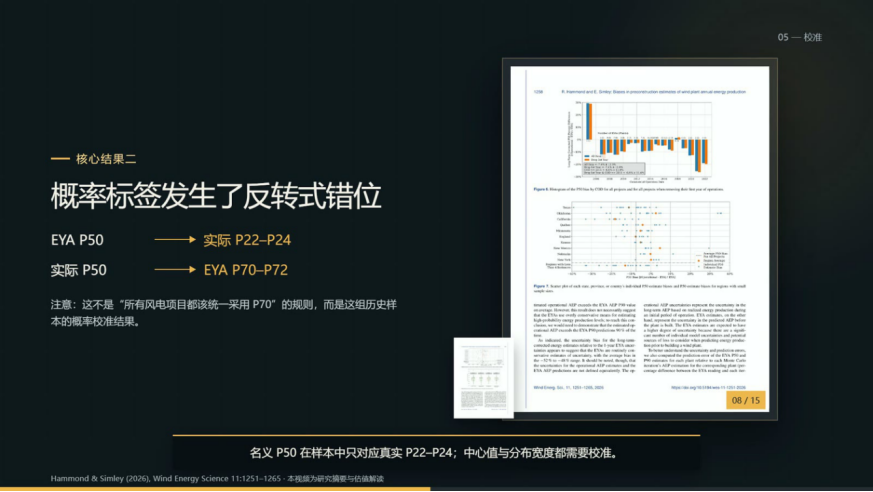
图2:P50的概率校准结果
如果P50偏高,是否可以直接采用更加保守的P90?
研究发现,建设前报告中的长期P90,在运营期实际分布中只相当于P65—P68;一年期P90则大约相当于P75—P77。
问题不仅在于预测中心偏高,也在于分布可能被画得过窄。建设前报告给出的长期不确定性平均约为7.5%,而实际长期预测误差的离散程度约为11.4%—13.1%。
因此,仅仅把P50替换成P90,并不能保证获得理论上的安全边际。对于依据P90确定贷款规模、DSCR和融资期限的项目,这一点尤其重要。
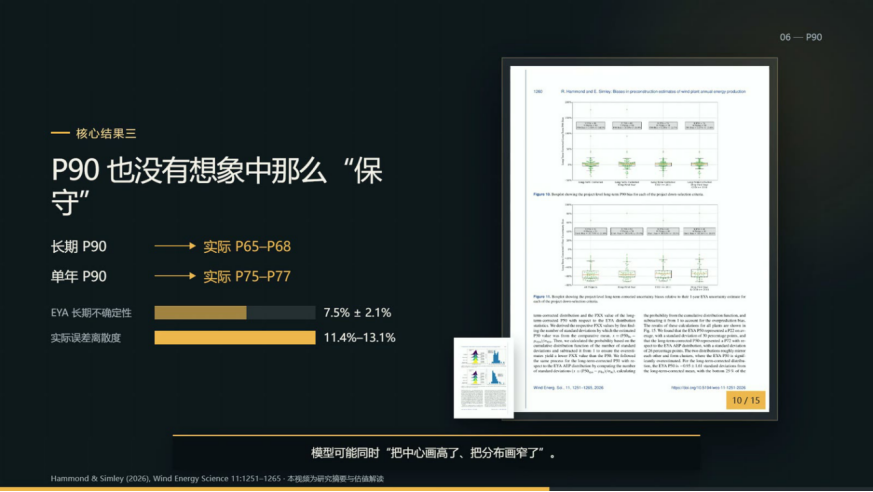
图3:P90与长期不确定性
这篇论文提供了重要的校准证据,但仍有明确边界。
第一,94个样本中有76个位于美国,不能直接应用到中国、欧洲海上风电或其他新兴市场。
第二,大部分样本项目在2012年至2017年投产。论文虽然发表于2026年,但检验的是一批历史建设前预测,不完全等同于今天采用最新测风和尾流模型的新项目。
第三,项目之间的离散程度很大。约7%的平均偏差、P22—P24以及P70—P72,都是样本统计结果,而不是每一个项目都适用的固定参数。
论文对偏差来源也没有给出唯一答案。可利用率损失可以解释一部分差异,但不足以解释全部偏差;限电的可比样本只有7个。风资源建模、尾流、机组性能、长期订正、损失假设以及项目投产后的外部环境变化,都可能产生影响。
这项研究最重要的启示,不是应该选择P50、P70还是P75,而是概率分布是否经过历史数据校准。
第一,保留原始技术情景。
财务模型应保留技术顾问报告中的P50、P75和P90,确保项目原始技术假设可以追溯。
第二,建立估值基准情景。
优先收集同地区、同技术路线、同类机组以及同一顾问的“预测—实绩”数据,对P50中心值进行校准。对于已运营项目,应优先使用收入电表、实际可利用率、限电损失和长期风况修正后的发电量。
如果必须给出一个可直接落入模型的基准值,本文建议:在缺乏项目自身或当地同类项目回测数据时,新建陆上风电项目的估值基准发电量暂按技术报告P70取值。 论文显示,运营期长期校正后的P50,平均对应建设前报告的P70—P72;因此取整采用P70,既有实证依据,也避免把样本平均值包装成过度精确的规则。P50可保留为技术基准或上行情景,P90用于融资和偿债压力测试,而不宜直接替代估值基准。
如果报告没有给出P70、也无法取得完整概率分布,可将技术报告P50的93%作为临时代理值——这对应论文观察到的约6.6%—7.4%平均高估幅度。需要强调的是,P70与“P50乘以93%”是两种替代路径,不能重复扣减;一旦取得项目实绩、地区回测或更新后的独立技术报告,就应以项目级校准结果替换上述默认值。
Hammond, R. and Simley, E. (2026), Biases in preconstruction estimates of wind plant annual energy production, Wind Energy Science, 11, 1251–1265.
论文网页:https://wes.copernicus.org/articles/11/1251/2026/
DOI:https://doi.org/10.5194/wes-11-1251-2026
香港湾仔卢押道18号首创广场一号16楼d单元
 官方微信公众号
 在线人工
 新浪微博